Baremus

Escribe para buscar en noticias, activos y educación.

Educación

Guías que explican desde cero los conceptos básicos y la metodología.
Un hombre con una taza en la mano mira con calma un gráfico a la baja en su portátil, en un despacho en penumbra.♟️ Estrategias

Qué hacer si la bolsa cae: lo que enseña un siglo de caídas y cómo revisar tu cartera sin pánico

Opinión de David Cohen. Las caídas de la bolsa son frecuentes, duelen y casi siempre se recuperan. Qué dicen los datos históricos, qué errores conviene evitar y qué revisar antes de tocar nada.

Una persona consulta un gráfico de cotizaciones en una tableta, con un portátil detrás y billetes de 50 y 100 € sobre la mesa.📚 Fundamentos

Efectivo en un broker: bancos asociados, fondos monetarios y qué cubre la garantía

Dónde está el dinero que no has invertido en un broker o neobanco, qué cubre la garantía de depósitos de 100.000 € y qué cambia cuando una parte pasa a un fondo monetario. Con el caso de Trade Republic en octubre de 2026 y un ejemplo en €.

Una mano sujeta una balanza de madera con una declaración de impuestos y un cubo con un calendario en un lado, y monedas apiladas bajo una flecha roja descendente en el otro.🧾 Impuestos

Cómo compensar pérdidas en bolsa en la renta y la regla de los dos meses

Cuánto puedes restar en la renta por vender acciones o ETF con pérdidas, el límite del 25 % frente a dividendos e intereses, los cuatro años para arrastrarlas y cuándo la regla de los dos meses te impide usarlas. Con ejemplos en € paso a paso.

Una persona sostiene un billete de 50 € sobre una mesa con una agenda, billetes de 100 €, una calculadora y un portátil con gráficos de cotizaciones.📚 Fundamentos

Cómo empezar a invertir con poco dinero desde España: 50 o 100 € al mes

Qué tener resuelto antes, dónde invertir 50 o 100 € al mes (fondo indexado o ETF), cuánto podrías tener a 10 y 20 años en escenarios prudentes y qué costes pesan más cuando aportas poco. Con cálculos en €.

Mesa de madera con una casa de madera en miniatura, una calculadora, una hoja impresa con cifras, una pluma, un juego de llaves con etiquetas, una brújula, unas gafas y una libreta de plan financiero📚 Fundamentos

Cuánto ahorrar para la entrada de una casa y dónde guardar ese dinero mientras tanto

Cuánto ahorrar para la entrada de una casa en España: dinero necesario, ITP por comunidad en 2026, aval ICO, plan de ahorro mensual con casos y dónde guardar el dinero.

Una pareja de personas mayores sentada en un banco de una plaza española, sonriendo mientras da de comer a las palomas, con edificios de ladrillo y árboles al fondo📚 Fundamentos

Jubilación en España: cuánto cobrarás de pensión pública y cuánto tendrás que ahorrar tú

Jubilaciones en España en 2026: requisitos, edad, cálculo paso a paso de la pensión, máxima y mínima, jubilación anticipada, trabajar y cobrar, y cuánto ahorrar tú.

La escultura del toro de bronce en primer plano, frente a la fachada de la Bolsa de Nueva York con la bandera de EE. UU. y un panel de cotizaciones en verde y rojo, de noche.🧾 Impuestos

Comprar acciones de EE. UU. desde España: W-8BEN, divisa y retenciones (2026)

Comisión, cambio de divisa, SEC fee, retención de dividendos con y sin W-8BEN, IRPF, ITF y Modelo 720: lo que cuesta de verdad tener acciones de EE. UU. siendo residente en España, con un ejemplo en € para cada broker.

Pilas de monedas de € de altura creciente sobre gráficos bursátiles impresos.♟️ Estrategias

Cómo construir una cartera sencilla: ejemplo con ETFs

No hace falta elegir entre veinte productos para invertir bien. Con uno o dos ETFs, un objetivo claro y aportaciones periódicas puedes montar una cartera diversificada y fácil de mantener. Ejemplo paso a paso con productos reales.

Una persona introduce una moneda en una hucha gris con forma de cerdito, junto a pilas de monedas de distinta altura.📚 Fundamentos

Cuentas remuneradas y depósitos: cómo compararlos y qué protege el FGD

Qué es una cuenta remunerada, cómo se lee la TAE, qué condiciones esconden las ofertas, cómo tributan los intereses y qué garantiza el Fondo de Garantía de Depósitos: hasta 100.000 € por titular y entidad.

Infografía sobre inversión en ETF con un gráfico de barras mensual, monedas de impuestos y nombres de bolsas internacionales.🧾 Impuestos

Fiscalidad de fondos y ETFs en España: traspasos, dividendos y broker extranjero

Cómo tributan en España los fondos de inversión y los ETFs: escala del ahorro, traspasos sin impuestos, dividendos, ETFs UCITS, la regla de los dos meses y qué cambia si inviertes con un broker extranjero.

Una calculadora sobre billetes y monedas de €, junto a monedas de Bitcoin y otras criptomonedas.🧾 Impuestos

Fiscalidad de las criptomonedas en España: qué declarar y los modelos 721, 172 y 173

Cómo tributan las criptomonedas en España: cuándo hay ganancia patrimonial, qué pasa con las permutas y el staking, qué es el modelo 721 y qué son los modelos 172 y 173 que presentan los proveedores.

Una casa de madera en miniatura y un manojo de llaves sobre un contrato de vivienda.📚 Fundamentos

Hipoteca fija, variable o mixta: cómo elegir y qué mirar además del tipo

Qué diferencia hay entre una hipoteca a tipo fijo, variable (euríbor más diferencial) y mixta, qué gastos pagas tú, por qué importa la TAE y no solo el TIN, y qué riesgos asumes con cada opción.

Una pareja de jubilados revisa sus cuentas en el sofá con un móvil, billetes y documentos.📚 Fundamentos

Planes de pensiones en España: cómo funcionan, cuánto desgravan y cuándo compensan

Qué es un plan de pensiones, cuánto puedes aportar y desgravar en el IRPF, cómo tributa el rescate, qué comisiones cobran y cómo comparar con un fondo indexado antes de aportar.

Una mano sostiene la llave de una vivienda junto a una calculadora, billetes de € y una casa miniatura, con un gráfico circular al 70%/30% de fondo.🔍 Análisis

Comprar o alquilar vivienda en España: el cálculo que nadie termina de hacer

Un caso numérico completo en €, mes a mes durante veinte años, con hipoteca referenciada al euríbor, ITP e IRPF: cuándo comprar supera a alquilar e invertir la diferencia en un fondo indexado, y el año en que puede cambiar de bando.

Gráfico de velas japonesas con medias móviles y osciladores técnicos en un teléfono, frente a una terminal de trading en un portátil.🔍 Análisis

Análisis técnico vs. análisis fundamental: en qué se diferencian

Dos formas distintas de decidir qué comprar o vender: una mira el precio y su comportamiento; la otra, el valor del negocio detrás. Con un ejemplo de cada una (Nvidia e IBEX 35), una tabla comparativa y cómo se combinan.

Unas manos reparten monedas en tres pilas separadas sobre una mesa, en lugar de acumularlas en un solo montón.📚 Fundamentos

Qué es la diversificación y por qué importa tanto

Diversificar es no depender de una sola apuesta. Cómo funciona con números, cuánto ayuda añadir posiciones, por qué un índice mundial también concentra y qué límites tiene, con datos de MSCI World y del IBEX 35.

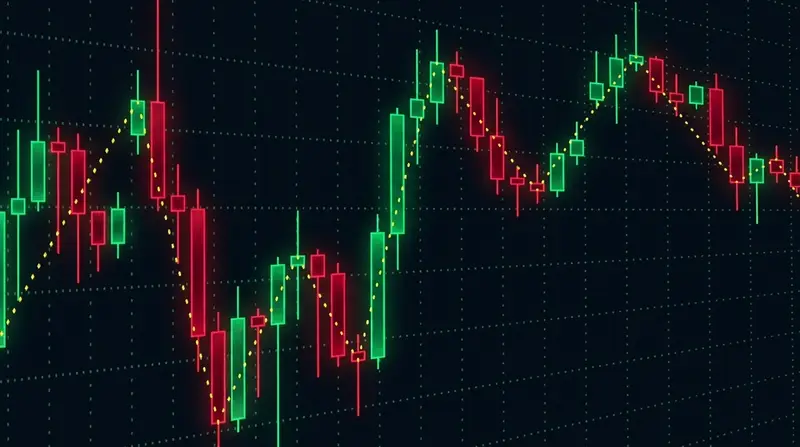
Gráfico de velas japonesas verdes y rojas sobre fondo oscuro, con una línea de tendencia punteada uniendo los cierres.🔍 Análisis

Cómo leer un gráfico de velas japonesas

Cada vela resume la lucha entre compradores y vendedores en un periodo. Cómo leer el cuerpo, las mechas y el color con un ejemplo real del IBEX 35, qué patrones son los más conocidos y qué marco temporal usar.

Pilas de monedas de € cada vez más altas, con una moneda de 1 € encima y un gráfico ascendente de fondo.📚 Fundamentos

El interés compuesto, explicado desde cero

Interés compuesto es ganar interés sobre los intereses que ya obtuviste. Con tablas propias: 10.000 € a 3%, 5% y 7% a 10, 20 y 30 años, aportaciones mensuales, el efecto de las comisiones, la inflación y el IRPF.

Escultura del símbolo del € frente a los rascacielos del distrito financiero de Fráncfort, sede del Banco Central Europeo.📚 Fundamentos

Los tipos de interés oficiales, explicados: cómo llegan a tu bolsillo

Cuando un banco central mueve los tipos de interés oficiales, el efecto no se queda en los mercados: llega a tu hipoteca, tu tarjeta y tu cuenta de ahorro. Así funciona la cadena, del BCE al euríbor y a tu banco.

Una mano firma un documento junto a billetes de € sobre una mesa.📚 Fundamentos

Cómo funciona tu historial de crédito en España: CIRBE, ficheros de morosidad y scoring

En España no existe un único buró de crédito: hay una central de riesgos del Banco de España y ficheros privados de morosidad. Qué registra cada uno, qué mira un banco al estudiar tu solicitud y cómo mejorar tu perfil.

Glosario financiero

Definiciones breves de los términos que más se repiten en el sitio.

Glosario financiero →

Activo refugio
Un activo refugio es una inversión que tiende a conservar su valor, o incluso a subir, cuando los mercados caen o hay una crisis. Los ejemplos clásicos son el oro, la deuda pública de países muy solventes como Alemania o EE. UU., y divisas como el franco suizo. Leer la definición completa →
Capital diferido
Un seguro de capital diferido es un seguro de vida-ahorro en el que pagas primas durante un tiempo y la aseguradora te entrega un capital en una fecha pactada si sigues vivo. Si falleces antes, lo habitual es que los beneficiarios recuperen las primas pagadas o el ahorro acumulado. Leer la definición completa →
Cuentas nocionales
Las cuentas nocionales son un sistema de pensiones públicas de reparto en el que cada trabajador tiene una cuenta individual ficticia: se anotan sus cotizaciones, se revalorizan con un tipo fijado por ley y, al jubilarse, el saldo se convierte en pensión según la esperanza de vida. Leer la definición completa →
Cuentas ómnibus
Una cuenta ómnibus, o cuenta global, es una cuenta de valores abierta a nombre de una entidad en la que se registran juntos los títulos de muchos clientes. La entidad lleva aparte, en sus propios registros, qué parte corresponde a cada uno. Leer la definición completa →
Fixing
El fixing es el precio o tipo de referencia que se fija a una hora concreta del día, con una metodología pública, para que todo el mercado use el mismo dato. Son fixings el euríbor, los tipos de cambio de referencia del BCE y el precio del oro de la LBMA. Leer la definición completa →
Flexibilización cuantitativa
La flexibilización cuantitativa, o QE por sus siglas en inglés, es la compra masiva de bonos y otros activos por un banco central para bajar los tipos de interés a largo plazo y meter dinero en la economía cuando bajar el tipo oficial ya no basta. Leer la definición completa →
Préstamo bullet
Un préstamo bullet es un préstamo en el que durante toda la vida de la operación solo se pagan intereses y el capital se devuelve de una sola vez al vencimiento. Se usa sobre todo en empresas, en financiación de proyectos y en préstamos puente. Leer la definición completa →
Sobreponderar e infraponderar
Sobreponderar es tener en una cartera más peso de un valor, sector o país del que tiene en su índice de referencia; infraponderar, tener menos. Los analistas también usan los términos como recomendación: sobreponderar equivale a esperar que lo haga mejor que el mercado, e infraponderar, peor. Leer la definición completa →
Valores cíclicos
Los valores cíclicos son acciones de empresas cuyos beneficios suben y bajan con el ciclo económico: ganan mucho cuando la economía crece y sufren cuando se frena. Son típicos la banca, la construcción, el automóvil, las materias primas, el turismo y las aerolíneas. Leer la definición completa →
YTD (year to date)
YTD, del inglés year to date, es la rentabilidad o la variación acumulada desde el último cierre del año anterior (el 31 de diciembre) hasta hoy. Se usa en fondos, índices y carteras para saber cuánto han subido o bajado en lo que va de año. Leer la definición completa →
Apalancamiento
Uso de dinero prestado por el intermediario para mover una posición mayor que tu capital. Multiplica tanto las ganancias como las pérdidas.
Spread
Diferencia entre el precio de compra y el de venta de un activo en un momento dado. Es un coste implícito que se paga en cada operación.
Swap
Ajuste que se cobra o se paga por mantener una posición abierta de un día para otro, según la diferencia de tipos de interés entre los activos implicados.
CFD
Contrato por diferencia: instrumento que replica el precio de un activo sin poseerlo y se liquida por la diferencia entre entrada y salida. Suele operarse con apalancamiento y riesgo alto.
ETF
Fondo cotizado: una cesta de activos que replica un índice y se compra y vende en bolsa como si fuera una acción.
Volatilidad
Medida de cuánto y con qué rapidez varía el precio de un activo. A mayor volatilidad, movimientos más amplios en menos tiempo.
Stop loss
Orden automática para cerrar una posición si el precio llega a un nivel de pérdida definido de antemano. Sirve para limitar el riesgo.
Margen
Parte de tu capital que el intermediario retiene como garantía para mantener abierta una posición apalancada.
Liquidez
Facilidad para comprar o vender un activo rápido y sin mover mucho su precio. Un activo líquido tiene muchos compradores y vendedores en todo momento.
Dividendo
Parte de las ganancias que una empresa reparte entre sus accionistas, normalmente en efectivo y de forma periódica.
Índice bursátil
Indicador que resume la evolución de un conjunto de acciones representativas de un mercado o sector, como el S&P 500 o el IBEX 35.
Rentabilidad anualizada
Ganancia o pérdida de una inversión expresada como tipo anual equivalente, para comparar periodos de distinta duración.
TAE
Tasa Anual Equivalente: el coste o la rentabilidad anual de un producto financiero incluyendo intereses, comisiones y la frecuencia de pago. Permite comparar productos distintos en la misma unidad.
Euríbor
Tipo de interés al que los bancos de la eurozona se prestan dinero entre sí. Es la referencia habitual de las hipotecas variables en España.
Orden límite
Instrucción de comprar o vender solo a un precio determinado o mejor. A diferencia de la orden a mercado, no se ejecuta si el precio no llega a ese nivel.
Custodia
Servicio por el que una entidad guarda y administra tus activos financieros. Conviene saber quién los custodia y qué protección existe si esa entidad quiebra.
Drawdown
Caída desde el punto más alto hasta el más bajo de una inversión durante un periodo. Indica cuánto se habría llegado a perder en el peor tramo.
Inflación
Aumento generalizado y sostenido de los precios, que reduce el poder adquisitivo del dinero con el tiempo.