“Alquilar es tirar el dinero” es una de esas frases que suenan a sentido común y que casi nadie se para a comprobar con una calculadora. La versión corta es que la mensualidad de una hipoteca “construye patrimonio” y el alquiler no. La versión completa es más incómoda: en los primeros años, la mayor parte de esa mensualidad tampoco construye nada, porque es interés. Y el dinero que no se usó para comprar —la entrada y los gastos de la operación— tiene un destino alternativo que casi nunca se cuenta: invertirlo.
Este artículo sigue a dos personas imaginarias, Lucía y Mateo, durante veinte años. Lucía compra una vivienda en España con una hipoteca variable referenciada al euríbor. Mateo alquila una vivienda equivalente e invierte la diferencia en un fondo indexado. El objetivo no es decir quién “gana” —eso depende de los supuestos de cada uno—, sino mostrar el cálculo completo y el momento en que la balanza puede cambiar de lado.
Antes de empezar: esto es contenido educativo, no una recomendación de inversión ni de compra de vivienda. No conocemos tu situación patrimonial, tus ingresos ni tu tolerancia al riesgo, así que nada de lo que sigue está adaptado a tu caso. Consulta con un asesor financiero e hipotecario antes de tomar una decisión de este tamaño.
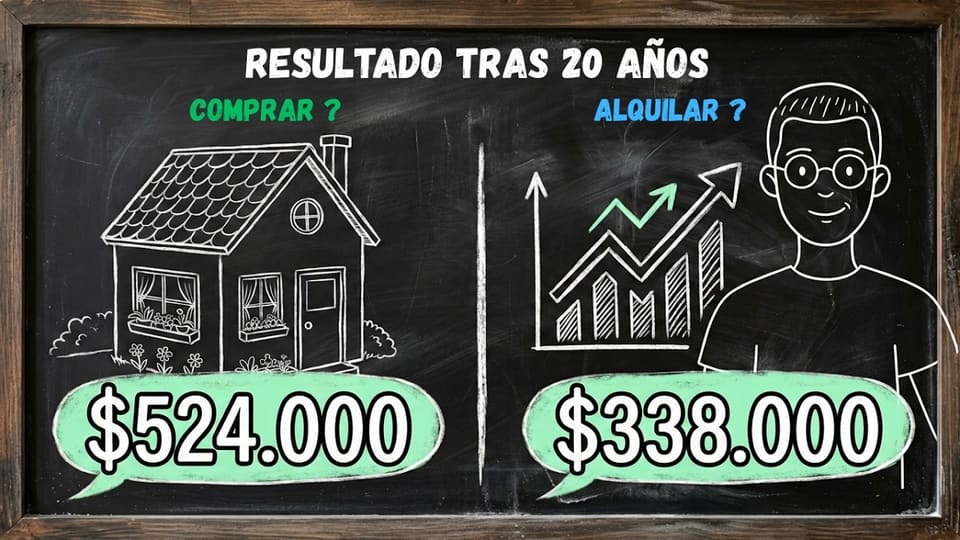 VÍDEO¿Alquilar o comprar? La verdad después de 20 años, con númerosVer en YouTubeEl vídeo usa un ejemplo en dólares. En este artículo aplicamos el mismo razonamiento a España, en euros.
Los supuestos, por adelantado
Todos los números son ilustrativos: sirven para enseñar la lógica del cálculo, no para predecir tu caso. Las cifras de mercado (euríbor, ITP, IBI, comunidad, fiscalidad) son datos reales de España con fuente y fecha; el resto son supuestos que puedes cambiar por los tuyos.
- Vivienda usada de 250.000 € y entrada del 20% (50.000 €).
- ITP del 8% (20.000 €), un valor intermedio del rango autonómico, más 3.000 € de notaría de compraventa, registro, gestoría y tasación. Desembolso inicial de Lucía: 73.000 €.
- Hipoteca de 200.000 € a 30 años, variable: euríbor del 3% más un diferencial del 0,75%, es decir, un 3,75% de tipo. Mensualidad: 926 €. En el cálculo el euríbor se mantiene fijo, y más abajo se ve qué pasa si se mueve.
- Otros costes de Lucía: IBI de 500 € al año, comunidad de 100 € al mes, seguro de hogar de 30 € al mes y 200 € al mes de mantenimiento; estos costes suben un 2,5% anual.
- Alquiler de Mateo: 1.050 € al mes, con subida del 3% anual. Mateo no paga IBI, comunidad ni reparaciones.
- Revalorización de la vivienda: entre un 2% y un 4% anual (rango, no cifra única).
- Rentabilidad del fondo indexado de Mateo: 7% anual, y tributa por las ganancias al reembolsar.
- Horizonte: 20 años.
El marco: por qué “tirar el dinero” es una simplificación
Lucía pone 73.000 € sobre la mesa antes de mudarse. Su mensualidad de capital e interés es de 926 €. En el primer mes, de esos 926 €, solo unos 300 € reducen la deuda; el resto, unos 625 €, es interés puro. Llamar al alquiler “dinero tirado” mientras se trata el interés hipotecario como si fuera una inversión es, como mínimo, una comparación incompleta.
Mateo, en cambio, no compra. Toma los 73.000 € que no gastó en entrada, ITP y gastos y los invierte en un fondo indexado amplio.
Datos reales de España que alimentan el cálculo
Todo este recuadro es específico de España —normativa fiscal, hipotecaria y municipal española— y no debe extrapolarse a otros países. Cifras buscadas y fechadas a mediados de septiembre de 2026.
- Tipos de hipoteca fija: en septiembre de 2026 las hipotecas fijas se mueven aproximadamente entre el 1,85% y el 3,95% TIN según la entidad y el perfil, con algunas de las mejores ofertas desde el 2,55% TIN. El euríbor —referencia de las hipotecas variables y mixtas— cerró agosto de 2026 en el 2,954% (dato del Banco de España) y en septiembre se mueve algo por encima del 3%. (Fuentes: Euribordiario, comparadores hipotecarios de Idealista, Rankia y HelpMyCash, septiembre de 2026.)
- IBI (Impuesto sobre Bienes Inmuebles): lo fija cada ayuntamiento dentro de un rango legal de entre el 0,4% y el 1,1% del valor catastral en inmuebles urbanos. En la práctica, el recibo anual de una vivienda estándar suele quedar entre 300 € y 900 €, y puede superar los 1.000 € en grandes ciudades o inmuebles con valor catastral alto. (Fuente: Ley Reguladora de las Haciendas Locales; Rankia, Infobae, 2026.)
- ITP (Impuesto de Transmisiones Patrimoniales), al comprar vivienda usada: varía por comunidad autónoma, desde el 6% en Madrid hasta el 10-11% en Cataluña y la Comunitat Valenciana, con un rango general del 6% al 13% antes de bonificaciones para jóvenes o familias numerosas. En una compra de 200.000 €, la diferencia entre la comunidad más barata y la más cara puede superar los 18.000 €. (Fuente: Rankia, 2026.) En vivienda nueva no se paga ITP, sino IVA y actos jurídicos documentados.
- Comunidad de propietarios: la cuota media en España ronda los 100-110 €/mes (unos 1.260 €/año) en un piso estándar, aunque puede superar con facilidad los 1.000 €/mes en urbanizaciones con piscina, conserjería o ascensores múltiples. (Fuente: Housfy, Fotocasa Life, 2025-2026.)
- Plusvalía municipal (IIVTNU), al vender: la paga quien vende, sobre el incremento de valor del suelo mientras fue propietario. Desde la reforma de 2021 solo se paga si hubo incremento real, y puede calcularse por dos métodos —uno objetivo y otro sobre la ganancia real—, eligiendo el que resulte más barato. El plazo habitual para liquidarla es de 30 días hábiles desde la firma. (Fuente: El Derecho, Notaría Jaime Calvo, 2026.)
Estos costes —ITP y notaría al comprar, IBI y comunidad cada año, plusvalía municipal al vender— son la lista de partidas que tienes que sumar en tu propio caso.
El coste real de comprar
El coste de tener la casa de Lucía no es la mensualidad de 926 €. Hay que sumar IBI (unos 42 € al mes), comunidad (100 €), seguro (30 €) y mantenimiento (200 €). Eso deja el coste mensual real de su vivienda en unos 1.298 €, no en 926 €.
Comparado con los 1.050 € del alquiler de Mateo, la diferencia es de unos 248 € al mes a favor de Mateo. Ese es el dinero que, además de los 73.000 € iniciales, invierte cada mes desde el primer día.
Cómo evoluciona la hipoteca de Lucía
La mensualidad de capital e interés queda constante mientras el euríbor no se mueva, pero eso no significa que el coste total de la vivienda se congele: el IBI, el seguro y el mantenimiento suben con los años.
| Año | Deuda pendiente | Capital amortizado hasta ese momento |
|---|---|---|
| 0 | 200.000 € | — |
| 3 | ≈ 188.500 € | ≈ 11.500 € en tres años |
| 10 | ≈ 156.200 € | ≈ 43.800 € en una década |
| 20 | ≈ 92.600 € (quedan 10 años de pagos) | ≈ 107.400 € |
La mayor parte de lo pagado en la primera década sigue siendo interés y otros costes, no capital.
Si la vivienda se revaloriza entre un 2% y un 4% anual, su valor y el patrimonio de Lucía en ella (valor menos deuda pendiente) evolucionan así:
| Año | Valor estimado de la vivienda | Patrimonio de Lucía en la vivienda |
|---|---|---|
| 3 | Entre 265.300 € y 281.200 € | Entre 76.800 € y 92.700 € |
| 10 | Entre 304.700 € y 370.100 € | Entre 148.500 € y 213.800 € |
| 20 | Entre 371.500 € y 547.800 € | Entre 278.900 € y 455.200 € |
Riesgo a tener en cuenta: ese rango de revalorización es un supuesto, no una garantía. El precio de la vivienda puede estancarse, caer localmente o revalorizarse por debajo de la inflación durante años, sobre todo en zonas con poca demanda. La “estabilidad” percibida de comprar no elimina el riesgo de precio; lo hace menos visible, porque no hay una cotización diaria que te lo recuerde.
El riesgo del euríbor
Con una hipoteca variable, la mensualidad se revisa periódicamente. Sobre los 200.000 € del caso, con el mismo diferencial del 0,75%, así cambiaría la mensualidad inicial según el euríbor:
| Euríbor | Mensualidad |
|---|---|
| 2% | ≈ 816 € |
| 3% (caso base) | ≈ 926 € |
| 4% | ≈ 1.043 € |
| 5% | ≈ 1.167 € |
Un euríbor 2 puntos más alto encarece la mensualidad en unos 240 € al mes. Es un riesgo que el alquiler no tiene, y la razón por la que conviene comparar también una hipoteca fija o mixta (lo explicamos en la guía de hipotecas).
El coste real de alquilar
El alquiler de Mateo empieza en 1.050 € y sube un 3% anual. Nada cambia en la vivienda que alquila: lo único que cambia es cuánto sale de su cuenta cada mes. En los contratos de vivienda habitual, las actualizaciones anuales están limitadas por el índice de referencia oficial (IRAV); el 3% es un supuesto prudente, no una garantía.
A diferencia de Lucía, Mateo no paga IBI, seguro de la vivienda ni mantenimiento, pero tampoco acumula patrimonio en el inmueble donde vive: cada € de alquiler es un gasto, no una inversión. Su patrimonio, si lo construye, se forma aparte, en lo que invierte.
Qué pasa si esa diferencia se invierte
Mateo invierte los 73.000 € iniciales y, cada mes, la diferencia frente al coste real de la vivienda de Lucía: 248 € al principio, decreciente con el tiempo porque su alquiler sube más deprisa. Con un rendimiento medio del 7% anual, así evoluciona su cartera frente al patrimonio de Lucía en la vivienda:
| Año | Patrimonio de Lucía (en la vivienda) | Cartera de Mateo (antes de impuestos) |
|---|---|---|
| 0 | 73.000 € (entrada, ITP y gastos) | 73.000 € invertidos |
| 3 | Entre 76.800 € y 92.700 € | ≈ 98.400 € |
| 10 | Entre 148.500 € y 213.800 € | ≈ 169.700 € |
| 20 | Entre 278.900 € y 455.200 € | ≈ 333.900 € |
En el año 3, Mateo va por delante: Lucía sigue pagando gastos de entrada que no recupera, y su patrimonio en ladrillo crece despacio porque casi toda la mensualidad es interés. Pero a partir de ahí los costes de cada uno se mueven en direcciones distintas, y esa es la clave de todo el análisis.
Sobre el 7% anual: es el supuesto de rentabilidad del ejemplo, no una promesa. Es un número razonable dentro del rango histórico de un fondo indexado amplio (ver el recuadro de fiscalidad y rentabilidad más abajo), pero un fondo indexado puede caer un 30%, un 40% o más en un solo año, y no hay garantía de que el promedio de los próximos veinte años se parezca al de los últimos cien.
El punto de cruce: el dato que casi nunca se muestra
Con estos supuestos, el alquiler de Mateo termina superando el coste total de Lucía en el año 11. A partir de ese momento, alquilar ya no le ahorra nada: le cuesta más que a Lucía tener su casa. Si Mateo quiere seguir invirtiendo, ese dinero ya no sale de un ahorro por vivir más barato, sino de otra parte de su presupuesto. En el cálculo, sus aportaciones se quedan en cero desde entonces (y, para simplificar, tampoco contamos que Lucía podría empezar a invertir su ahorro mensual).
Después de veinte años: el efecto de los impuestos
Al cabo de veinte años, la cartera de Mateo de unos 333.900 € incluye unos 244.300 € de ganancia. Si la reembolsara entera, tributaría por la escala del ahorro del IRPF y pagaría unos 56.800 €, con lo que le quedarían unos 277.100 € netos. El patrimonio de Lucía, en cambio, no tributa mientras no venda, y si vende su vivienda habitual y reinvierte en otra puede aplicar exenciones; si vende sin reinvertir, tributa por la ganancia y paga además la plusvalía municipal.
Con estos números, el resultado a veinte años es este:
- Revalorización baja (2% anual): Lucía tiene unos 278.900 €; Mateo, entre 333.900 € brutos y 277.100 € netos. Prácticamente empate según cómo se cuenten los impuestos.
- Revalorización alta (4% anual): Lucía llega a unos 455.200 € y supera con claridad a Mateo.
Esto no es una regla universal. Si el fondo rindiera un 10% en vez de un 7%, si el alquiler subiera más despacio o si el euríbor se disparara, el resultado cambiaría con facilidad. El resultado depende enteramente de los supuestos que uses, no del principio general de “comprar” o “alquilar”.
Fiscalidad y rentabilidad de invertir en un fondo indexado, en España
Este recuadro aplica solo a España (IRPF) y a fondos de inversión, no a ETF ni a otros vehículos con fiscalidad distinta. Cifras buscadas y fechadas a mediados de septiembre de 2026. Para el detalle, consulta la guía de fiscalidad de fondos y ETFs.
- Cuándo se tributa: un fondo de inversión solo tributa al reembolsar (vender) participaciones, sobre la ganancia patrimonial. Los traspasos entre fondos están exentos de tributar, por lo que puedes cambiar de fondo sin generar impuesto mientras no retires el dinero a tu cuenta corriente. (Fuente: HelpMyCash, Rankia, 2026.)
- Escala del ahorro (IRPF 2026) sobre la ganancia al vender: 19% hasta 6.000 €, 21% entre 6.000 € y 50.000 €, 23% entre 50.000 € y 200.000 €, 27% entre 200.000 € y 300.000 €, y 30% a partir de 300.000 €. La gestora retiene un 19% a cuenta en el momento del reembolso, que se ajusta después en la declaración de la renta. (Fuente: Santalucía AM, Rankia, HelpMyCash, 2026.)
- Rentabilidad histórica del S&P 500: una media anualizada cercana al 10% nominal (con dividendos reinvertidos) entre 1928 y 2024, equivalente a aproximadamente un 6,6% real descontando inflación. Los últimos diez años han rendido en torno al 13% anual, impulsados por tecnología e inteligencia artificial; conviene no proyectar ese ritmo reciente como la norma futura. (Fuente: compilación de datos históricos del S&P 500, javilinares.com y bankkers.com, consultado en septiembre de 2026.)
- Rentabilidad histórica del MSCI World (más diversificado geográficamente que el S&P 500): entre un 8% y un 10% nominal anualizado a largo plazo, con una media cercana al 9% desde 1970; en términos reales, ronda el 5%-5,5%. (Fuente: javilinares.com, roboadvisors.es, consultado en septiembre de 2026.)
El 7% que usa el ejemplo y el 10% que se menciona como escenario alternativo caen dentro de este rango histórico documentado. Que el pasado haya rendido eso no garantiza que el futuro lo repita: son datos históricos, no una proyección.
Lo que ninguna hoja de cálculo garantiza: la disciplina
Toda esta comparación asume que Mateo invierte religiosamente esos 248 € (y menos, con el paso de los años) todos los meses, durante dos décadas. Cuando el mercado sube, invierte. Cuando cae un 30%, invierte. Cuando parece que “el sistema se termina”, invierte.
En la vida real, ese dinero muchas veces termina en un coche mejor, unas vacaciones o un nivel de vida un poco más caro. La hipoteca de Lucía, en cambio, funciona como un ahorro forzado: ella no decide cada mes si tiene ganas de construir patrimonio, esa decisión ya la tomó el banco por ella. En términos de comportamiento, eso pesa mucho más de lo que suele reconocerse.
Pero comprar también tiene debilidades propias, más allá del riesgo de precio:
- El tiempo. Vender antes de tres o cuatro años suele borrar toda la ventaja de haber comprado, porque los costes de entrada y salida (ITP, notaría, plusvalía municipal, comisión de venta) se comen la revalorización de un plazo corto.
- La movilidad. Si a Mateo le ofrecen trabajo en otra ciudad, se muda sin pensarlo. Lucía tiene que vender la vivienda o convertirse en propietaria a distancia, con inquilino, mantenimiento remoto y otro alquiler donde se instale.
- La concentración. El patrimonio de Lucía está en una sola propiedad, un solo barrio, una sola ciudad. El de Mateo está repartido en las miles de empresas que componen un fondo indexado amplio. Si el barrio de Lucía se estanca, no puede vender “una parte” del salón.
- La liquidez. Si Mateo necesita 20.000 €, vende parte de su cartera en cuestión de días. Si Lucía necesita esa misma cantidad, tiene que renegociar la hipoteca, pedir un préstamo con la vivienda como garantía o vender directamente.
Una herramienta rápida: el ratio precio-alquiler
Un primer filtro rápido —no una respuesta definitiva— es dividir el precio de la propiedad entre el alquiler anual de algo comparable:
- Si el resultado es menor de 15, comprar suele ser más competitivo.
- Si supera 20, alquilar suele tener más sentido sobre el papel.
- Entre medias, no hay una respuesta clara solo con este ratio.
Aplicado al propio ejemplo: 250.000 € de precio ÷ 12.600 € de alquiler anual (1.050 × 12) = ≈19,8. Está en la parte alta de la zona intermedia, muy cerca del umbral en el que alquilar gana sobre el papel, lo cual encaja con que el resultado a veinte años haya dependido tanto de la revalorización.
Este ratio es solo un primer filtro: el tipo de interés al que tú accedas, los impuestos de tu comunidad autónoma y tus propios planes de estabilidad pesan más que un número único.
Resumen de supuestos (transparencia)
- Precio de la vivienda: 250.000 €.
- Entrada: 20% (50.000 €) + ITP del 8% (20.000 €) + otros gastos (3.000 €) → 73.000 € iniciales.
- Hipoteca variable a 30 años sobre 200.000 €: euríbor del 3% + diferencial del 0,75% = 3,75%, mensualidad de unos 926 €.
- Otros costes mensuales de la vivienda: IBI de 500 € al año, comunidad de 100 €, seguro de 30 € y mantenimiento de 200 €, con subida del 2,5% anual.
- Alquiler inicial: 1.050 € al mes, con subida del 3% anual.
- Revalorización de la vivienda: entre el 2% y el 4% anual (rango, no cifra única).
- Rentabilidad del fondo indexado: 7% anual medio, con impuestos calculados al reembolsar sobre la escala del ahorro del IRPF.
- Horizonte: 20 años. Los importes se han calculado mes a mes y redondeado a la centena en el texto.
Cambiar cualquiera de estos supuestos —un tipo de interés distinto, una revalorización menor, un alquiler que sube más deprisa o más despacio, una disciplina de inversión imperfecta— puede cambiar cuál de los dos caminos termina con más patrimonio. Ese es, precisamente, el punto del artículo.
Conclusión práctica
Alquilar no es “tirar el dinero”. Pero comprar tampoco es garantía de patrimonio si vendes demasiado pronto o si sobreestimas cuánto se va a revalorizar la vivienda. En el ejemplo, Lucía necesitaba quedarse el tiempo suficiente y que el euríbor no se disparara para que comprar funcionara; Mateo necesitaba la disciplina suficiente, durante dos décadas, para que invertir funcionara.
No hay una respuesta única y no la va a haber: depende de tu horizonte temporal real, de tu tolerancia a la volatilidad de los mercados frente a la estabilidad percibida —no garantizada— de una vivienda, de los tipos y los impuestos a los que accedas concretamente, y de si, con honestidad, sabes que vas a invertir la diferencia mes tras mes incluso cuando no tengas ganas. Esto no es una recomendación de inversión ni de compra: es un marco de cálculo para que lo apliques con tus propios números.
Para seguir
Si quieres entender mejor la otra mitad de esta comparación —qué es exactamente un fondo indexado y cómo se diferencia de un ETF—, revisa nuestra guía de fondos indexados vs. ETFs. Y si la parte que más te costó seguir fue por qué los primeros años de inversión “no se notan” y los últimos se disparan, el porqué está explicado en el interés compuesto, desde cero.
Este contenido es educativo y no constituye asesoría financiera, fiscal ni hipotecaria personalizada. Los datos de mercado (tipos de interés, rentabilidad histórica, impuestos) corresponden a la fecha indicada en cada caso y pueden haber cambiado; verifícalos antes de tomar una decisión. Toda inversión en fondos indexados conlleva riesgo de pérdida de capital, incluida la posibilidad de caídas superiores al 30% en un solo año; la vivienda también puede perder valor o quedar ilíquida cuando más se necesita liquidez.
Fuentes: Euribordiario, comparadores hipotecarios de Idealista, Rankia y HelpMyCash (septiembre de 2026); Ley Reguladora de las Haciendas Locales, Rankia e Infobae para el IBI (2026); Rankia para el ITP por comunidad autónoma (2026); Housfy y Fotocasa Life para gastos de comunidad (2025-2026); El Derecho y Notaría Jaime Calvo para la plusvalía municipal (2026); Santalucía AM, Rankia y HelpMyCash para la fiscalidad de fondos de inversión (2026); compilaciones de datos históricos del S&P 500 y el MSCI World (javilinares.com, bankkers.com, roboadvisors.es, consultado en septiembre de 2026). Los importes del caso de Lucía y Mateo son un cálculo propio con los supuestos indicados.